Cadre à Annecy : combien épargner pour garder son niveau de vie à la retraite ?
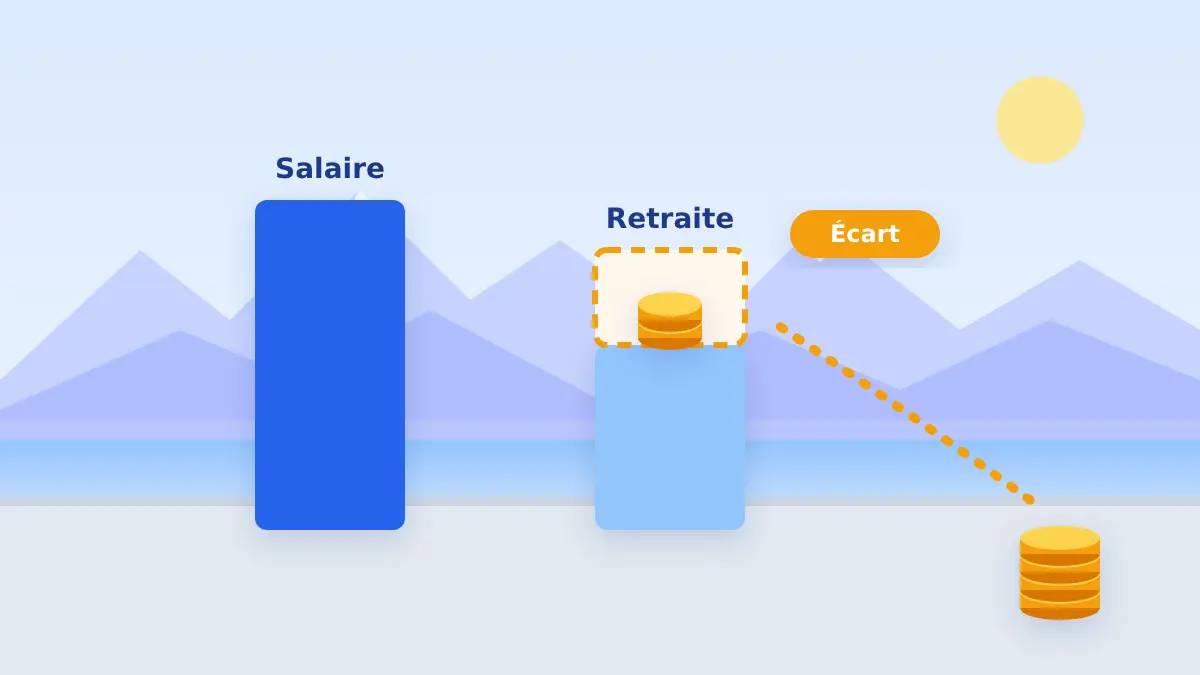
Pension d'un cadre, écart à combler, capital à viser et effort mensuel : un exemple chiffré, puis le PER, l'assurance-vie, l'épargne salariale et l'immobilier pour y parvenir.
Pour un cadre, le passage à la retraite s'accompagne presque toujours d'une forte baisse de revenus. Autour d'Annecy, où l'immobilier et le coût de la vie comptent parmi les plus élevés de France hors Paris, cette baisse se ressent encore davantage.
La bonne question n'est donc pas « quel placement choisir ? », mais « combien me manquera-t-il, et combien dois-je mettre de côté chaque mois pour le combler ? ». Voici comment faire le calcul, avec un exemple chiffré, puis les outils pour y parvenir.
L'essentiel
- • La pension d'un cadre représente souvent 50 à 60 % de son dernier salaire net
- • Viser environ 75 % de son revenu actuel est un objectif réaliste pour garder son niveau de vie
- • Pour un cadre de 45 ans, combler l'écart demande souvent quelques centaines d'euros par mois
- • Le PER réduit fortement cet effort grâce à l'économie d'impôt
- • Plus on commence tôt, plus l'effort mensuel est léger
Pourquoi la pension d'un cadre baisse autant
La retraite de base de la Sécurité sociale ne tient compte des salaires que dans la limite du plafond annuel de la Sécurité sociale, soit 48 060 € en 2026. Au-delà, seule la retraite complémentaire Agirc-Arrco prend le relais. Plus le salaire dépasse ce plafond, plus l'écart avec la future pension se creuse.
Selon la carrière, la pension d'un cadre représente souvent entre 50 et 60 % de son dernier salaire net, parfois moins pour les hauts revenus ou les carrières incomplètes. Bonne nouvelle : à la retraite, certaines dépenses disparaissent, comme les cotisations retraite, l'épargne et souvent le crédit immobilier. Viser environ 75 % de son revenu actuel suffit généralement à garder le même niveau de vie.
Combien faut-il épargner ? Un exemple chiffré
Prenons un cadre de 45 ans qui vit à Annecy. Il gagne 5 200 € net par mois et prévoit de partir à 64 ans. Son relevé sur info-retraite.fr estime sa pension à environ 2 900 € net par mois.
Pour garder son niveau de vie, il vise 3 900 € par mois, soit 75 % de son salaire actuel. Il lui manque donc 1 000 € par mois.
Le calcul
- • Capital à constituer : environ 240 000 € à 64 ans, pour se verser 1 000 € par mois jusqu'à 90 ans, avec un rendement de 2 % par an au-delà de l'inflation
- • Effort d'épargne : environ 800 € par mois pendant 19 ans, avec un rendement de 3 % par an au-delà de l'inflation
Ces montants sont exprimés en euros d'aujourd'hui. L'épargne déjà constituée, comme une assurance-vie existante ou un plan d'épargne salariale, vient réduire d'autant l'effort à fournir.
800 € par mois, c'est beaucoup. Mais tout dépend de l'enveloppe utilisée : avec le PER, l'économie d'impôt réduit fortement l'effort réel, et d'autant plus que vous êtes imposé.
Dans la tranche à 41 %, mettre 800 € de côté chaque mois sur un PER ne coûte réellement que 472 €. L'argent sera imposé à la sortie, mais souvent à un taux plus faible, puisque les revenus baissent à la retraite. Dans la plupart des cas, la bonne réponse combine PER et assurance-vie.
Les quatre leviers à combiner
Le PER
Les versements sont déductibles du revenu imposable, dans la limite d'un plafond : en 2026, 10 % des revenus professionnels de 2025, entre 4 710 € et 37 680 €. Les plafonds non utilisés des cinq années précédentes sont reportables, et votre plafond disponible figure sur votre avis d'imposition.
L'assurance-vie
L'épargne reste disponible à tout moment. Après 8 ans, les gains retirés bénéficient d'un abattement annuel de 4 600 € pour une personne seule, 9 200 € pour un couple. Des retraits réguliers à la retraite forment un complément de revenus peu imposé.
L'épargne salariale
L'abondement de l'employeur sur un plan d'épargne entreprise ou un PER collectif est un complément de rémunération à ne pas laisser de côté. L'intéressement et la participation qui y sont placés sont exonérés d'impôt sur le revenu.
L'immobilier
Avoir remboursé sa résidence principale avant la retraite est l'un des moyens les plus efficaces de garder son niveau de vie, surtout à Annecy où se loger coûte cher. Un investissement locatif financé à crédit pendant la vie active peut ensuite apporter des loyers.
Pour le marché local, voir notre guide de l'immobilier à Annecy.
Quand commencer, et quoi faire à chaque âge
Plus on commence tôt, plus l'effort mensuel est faible, car le temps et les rendements font une partie du travail. Dans notre exemple, constituer les 240 000 € demande environ 440 € par mois en commençant à 35 ans, 800 € à 45 ans, et près de 2 000 € à 55 ans.
| Âge | Priorité | À faire |
|---|---|---|
| 35 à 45 ans | Construire | Versements réguliers sur des supports dynamiques, PER et assurance-vie, éventuel investissement immobilier à crédit |
| 45 à 55 ans | Accélérer | Souvent les années les plus imposées : maximiser le PER, utiliser les plafonds reportés, vérifier son relevé de carrière |
| Après 55 ans | Sécuriser | Réduire la part risquée, choisir la date de départ, préparer la sortie en rente ou en capital et sa fiscalité |
Où en est la réforme des retraites ?
La réforme de 2023 relève progressivement l'âge légal de 62 à 64 ans. La loi de financement de la Sécurité sociale pour 2026 a suspendu cette hausse jusqu'au 1er janvier 2028, sans l'annuler : les générations 1964 et 1965 partiront un peu plus tôt que prévu. La suite dépendra des décisions politiques. Une raison de plus pour ne pas faire reposer sa retraite uniquement sur les régimes obligatoires, et pour vérifier régulièrement ses droits sur info-retraite.fr.
Vous avez travaillé en Suisse ?
Votre retraite combinera des pensions françaises et suisses : AVS, 2e pilier et éventuellement 3e pilier. Le choix entre rente et capital, la fiscalité en France et la coordination avec votre épargne française demandent une analyse spécifique. Voir rente ou capital pour son 2e pilier et mon accompagnement des frontaliers.
Vous envisagez de partir bien avant l'âge légal ? Voir retraite anticipée et indépendance financière.
Comment je vous accompagne
Lors du bilan patrimonial offert, nous partons de votre relevé de carrière pour estimer votre future pension, puis nous chiffrons l'écart avec vos revenus actuels et l'effort d'épargne nécessaire. Nous choisissons ensuite les bons outils selon votre imposition, votre âge et vos projets, en tenant compte de la transmission à vos proches.
Ensuite, nous faisons le point au moins une fois par an : votre carrière, vos revenus et les règles évoluent, et votre stratégie doit suivre. Pour aller plus loin : combien coûte un conseiller en gestion de patrimoine.
Conclusion
Préparer sa retraite quand on est cadre, c'est d'abord mesurer l'écart entre ses revenus actuels et sa future pension, puis le combler à son rythme. Chiffré tôt, cet écart devient un effort mensuel raisonnable, que le PER allège nettement. À Annecy, avoir remboursé sa résidence principale avant de partir pèse aussi lourd que n'importe quel placement.
Exemple chiffré : hypothèses illustratives et simplifiées. La pension réelle dépend de votre carrière ; les rendements ne sont pas garantis et varient selon les supports choisis. Ces informations sont données à titre général, selon les règles en vigueur en octobre 2026, et ne constituent pas un conseil personnalisé.
À lire aussi
Retraite anticipée et mouvement FIRE : comment viser l'indépendance financière
Nombre FIRE, règle des 4 %, taux d'épargne, trois étapes jusqu'au taux plein et enveloppes adaptées : comment préparer une retraite anticipée en France.
Combien coûte un conseiller en gestion de patrimoine ? Honoraires, commissions et frais réels
Honoraires, commissions ou modèle mixte, frais d'entrée et de gestion, exemples chiffrés : ce que coûte vraiment un conseiller en gestion de patrimoine, et ce qu'il peut vous rapporter.
Transmettre son patrimoine en Haute-Savoie : les règles et les leviers pour anticiper
Abattement de 100 000 € renouvelable tous les 15 ans, nue-propriété, assurance-vie, dons d'argent : comment préparer la transmission de votre patrimoine en Haute-Savoie.